Sécheresse et aléas climatiques
L'État mobilisé pour soutenir les agriculteurs ardéchois.L’été a été marqué par...
Lire l'article "Sécheresse et aléas climatiques"

Agricole
Des solutions possibles en matière d’optimisation fiscale et sociale.
Publié le 10.04.2026
Dans le cas des exploitations agricoles relevant du bénéfice réel, les troupeaux allaitants sont gérés sur le plan comptable et fiscal, « comme des stocks », dans la majorité des cas.
Il est néanmoins important de rappeler que la législation fiscale actuelle précise que les équidés et bovidés affectés exclusivement à la reproduction peuvent être considérés comme des immobilisations amortissables.
Le caractère exclusif d’affectation a la reproduction exclue de fait les vaches laitières.
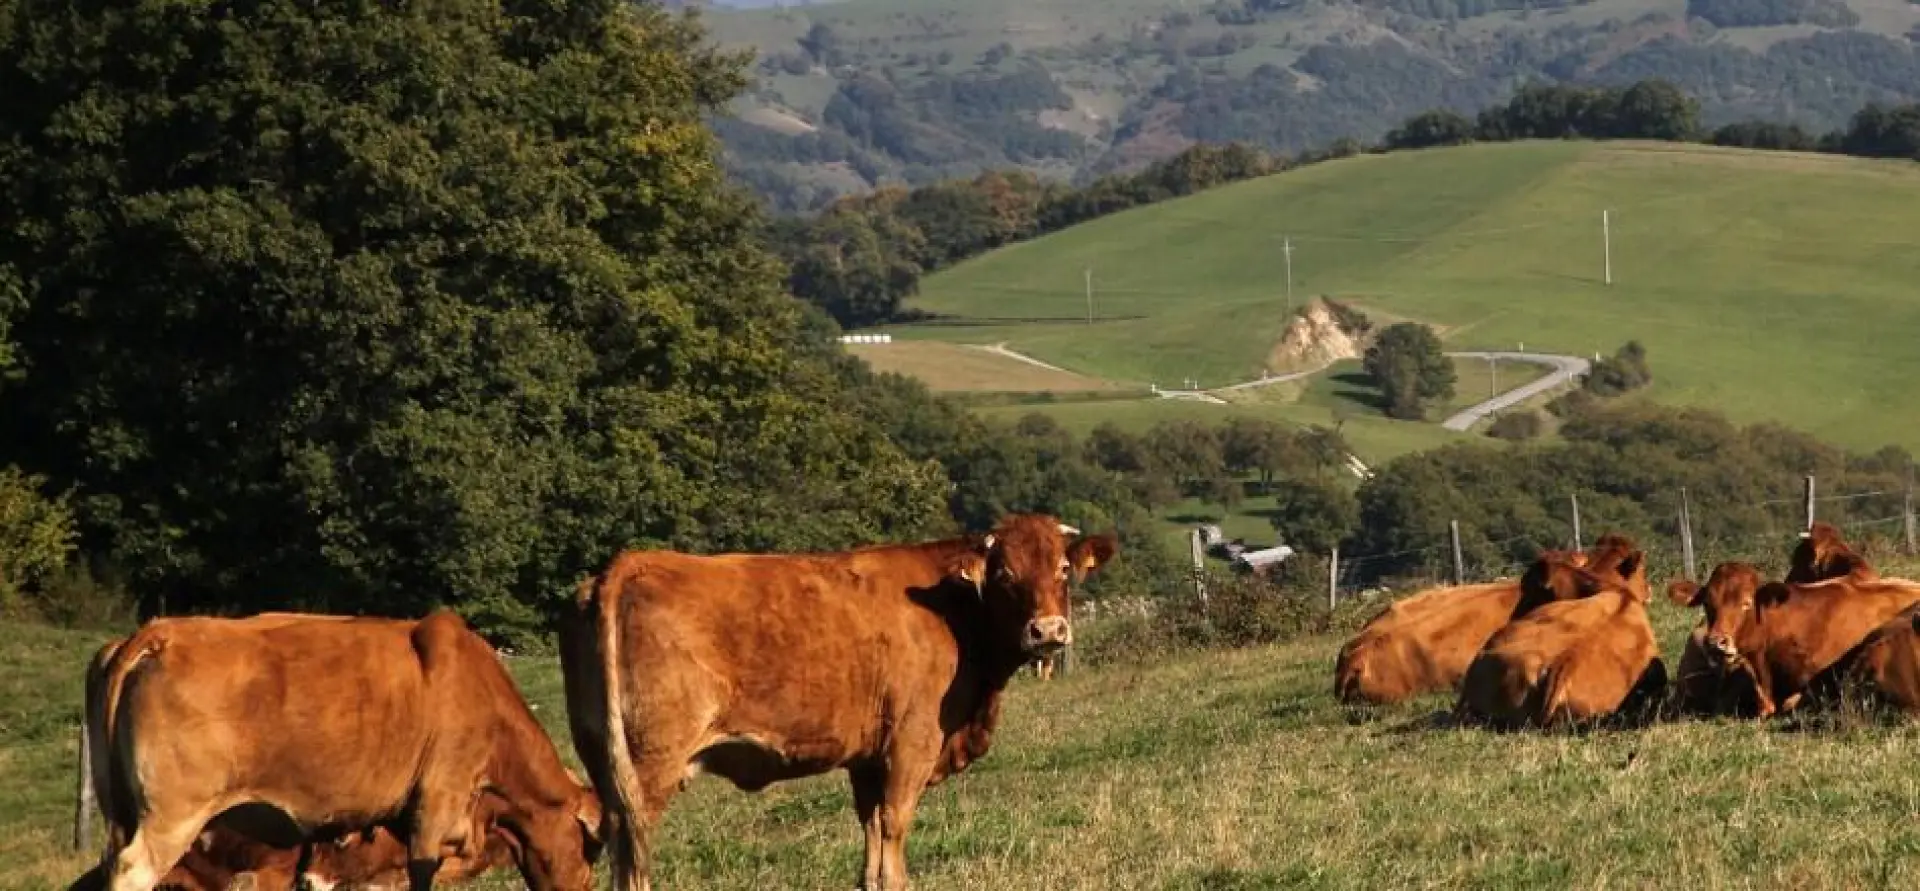
Ces dispositions concernent ainsi spécifiquement l’élevage allaitant en admettant que seules les vaches allaitantes et les génisses prêtes à vêler peuvent être immobilisées.
Une réponse récente de Bercy, confirme le principe que, quelle que soit la destination d’une vache allaitante, à la reproduction ou à la boucherie, la vente de cette dernière générera une plus-value professionnelle, potentiellement exonérée.
Les conséquences comptables et fiscales d’un tel dispositif sont multiples.
Sur le plan comptable
Les vaches et génisses, prêtes à vêler sont remontées en actif « immobilisé » et amorties sur une durée de 5 à 7 ans.
La base d’amortissement est établie à partir du prix d’acquisition, si l’animal est acheté ou à partir de son coût de production pour les animaux nés sur l’exploitation.
Sur le plan fiscal
L’intérêt est double : D’une part, l’amortissement génère une charge d’amortissement supplémentaire, donc des bases fiscales d’imposition moindres.
D’autre part, le produit de la vente est considéré comme une plus-value professionnelle.
Rappelons à ce titre qu’une plus-value professionnelle peut être totalement exonérée, si les recettes sont inférieures à 350 000 € HT et que l’activité a été exercée depuis plus de 5 ans.
Exemple : une génisse prête à vêler a été achetée par l’EARL Dupont pour un montant de 2 500 €
Durée d’amortissement : 5 ans et vendue 1 800 € au terme des 5 ans.
→ Cette société est exonérée de plus-value professionnelle.
Sur le plan fiscal : le coût d’acquisition sera passé en totalité en charge sur les 5 ans
→ La vente pour 1 800 € au terme des 5 ans ne génèrera aucun revenu supplémentaire.
Nos conseillers restent à votre disposition pour aborder l’intérêt de ce dispositif et les solutions fiscales et sociales à mettre en œuvre dans votre cas.
Jean-Pierre Michelas
Expert-Comptable
Le 15/04/2026
Immobilisation des vaches allaitantes